


夫婦それぞれの収入を前提に住宅ローンを組むペアローンは、単独では購入が難しい住宅にも手が届きやすくなる方法です。一方で、失業や病気、収入の減少に加え、金利上昇によって元利金の返済負担が増えるなど、本人だけではコントロールしにくい事情から返済計画が崩れることもあります。
もし、滞納が続けば信用情報への影響や期限の利益の喪失、一括返済の請求、競売へと進み、住宅を失っても残債だけが残るケースもあります。返済の見込みが立たなければ、最終的に自己破産を含む債務整理を検討せざるを得ないこともあるでしょう。
本記事では、ペアローンの返済が滞ると何が起こるのか、返済が難しくなる前に検討したい対応や、最終的な選択肢の一つである自己破産に至るまでの流れについて解説します。
ペアローンの滞納が夫婦双方に影響しやすい理由
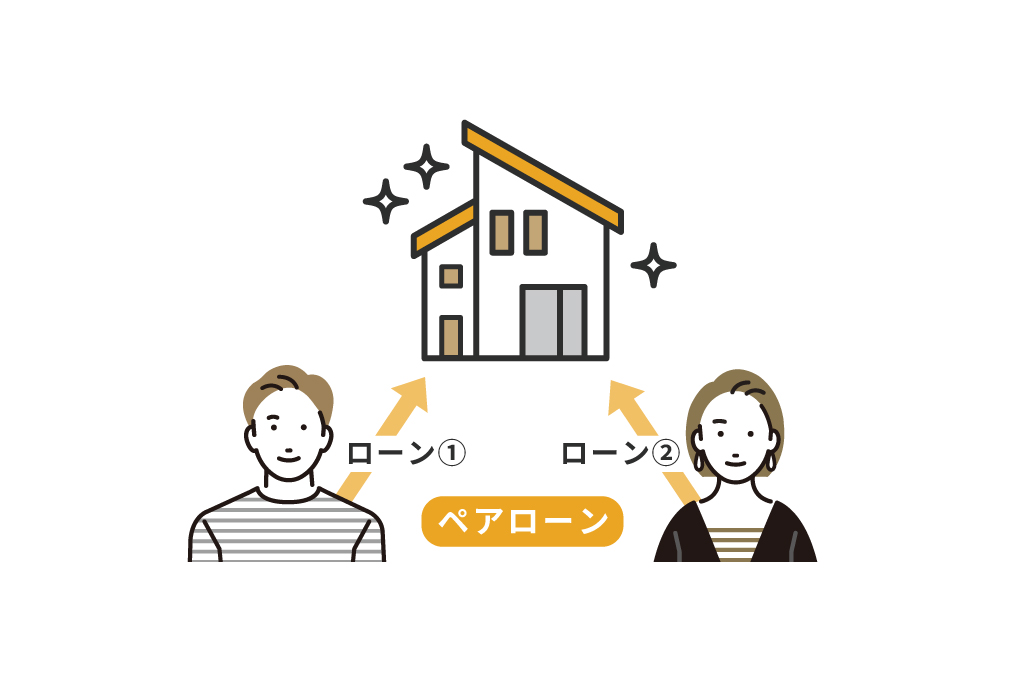
ペアローンは、夫婦それぞれが別個の住宅ローン契約を結びます。そのため、一方の返済に問題が生じても、単純に「本人だけの問題」として切り離すことはできません。
夫婦それぞれが住宅ローンの債務者となる
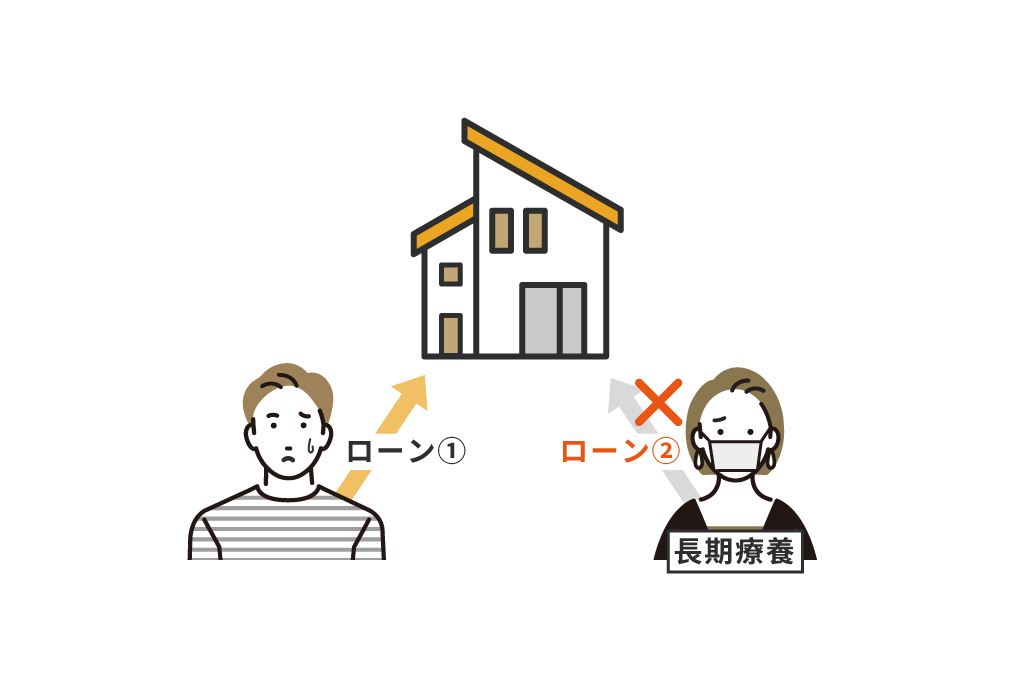
ペアローンでは、夫婦それぞれが住宅ローンの債務者となり、原則として2本のローン契約が成立します。夫は夫自身のローン、妻は妻自身のローンについて、それぞれ返済義務を負います。
単に夫婦の収入を合算して1本のローンを組む方法とは異なり、それぞれが独立した債務を負う点がペアローンの特徴です。
収入減少や金利上昇で返済負担が重くなることもある
住宅ローンの返済が苦しくなる原因は、借りた本人だけにあるとは限りません。
失業や病気、休職、収入の減少といった家計側の事情に加え、金利や物価など外部環境の変化によって返済余力が低下することもあります。
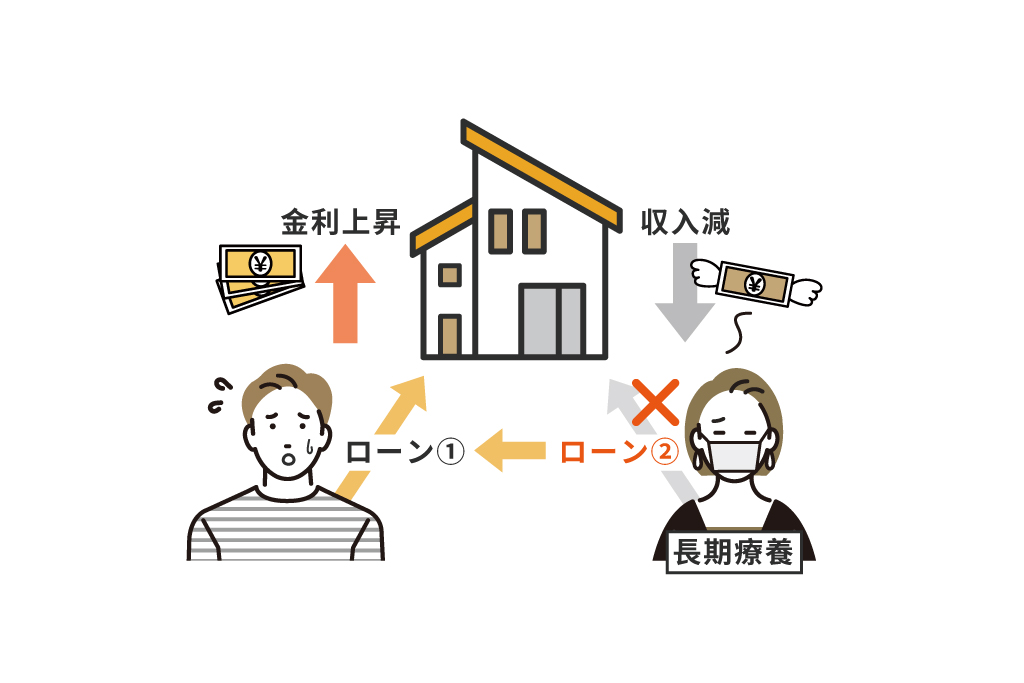
特に変動金利型の住宅ローンでは、適用金利が上昇すれば利息負担が増え、契約上の返済額見直しのタイミングで元利金返済額が増える場合があります。
ペアローンは、夫婦2人の収入を前提として返済計画を組んでいるケースも少なくありません。そのため、一方の収入減少と金利上昇などが重なれば、それまで問題なく返済できていた世帯でも、家計の余力が急速に失われる可能性があります。
一方の返済困難はもう一方にも波及する
ペアローンでは、夫婦が互いに相手方の住宅ローンの連帯保証人となるのが一般的です。
連帯保証人は、主債務者が返済できなくなった場合、保証の対象となる債務について履行責任を負います。通常の保証人とは異なり、「まず主債務者に請求してほしい」と求める催告の抗弁権や、主債務者の財産から先に回収するよう求める検索の抗弁権もありません。
たとえば、夫が自分自身の住宅ローンを問題なく返済していたとしても、妻の返済が滞れば、連帯保証人として妻側の債務について請求を受ける可能性があります。
自分のローンに加えて相手方の債務まで負担することになれば、家計への影響は急激に大きくなります。ペアローンでは、一方の返済困難が夫婦双方の返済問題へ発展しやすい点に注意が必要です。
住宅ローンの返済が滞ると起こり得る4つのリスク
住宅ローンの返済が一度遅れたからといって、直ちに自宅を失ったり、自己破産に至ったりするわけではありません。しかし、滞納が続けば、信用情報への影響、期限の利益の喪失、競売など、段階的に状況が深刻化する可能性があります。
ここでは、返済が滞った場合に起こり得る主なリスクを確認しておきましょう。
リスク① 督促や遅延損害金に加え、信用情報にも影響する
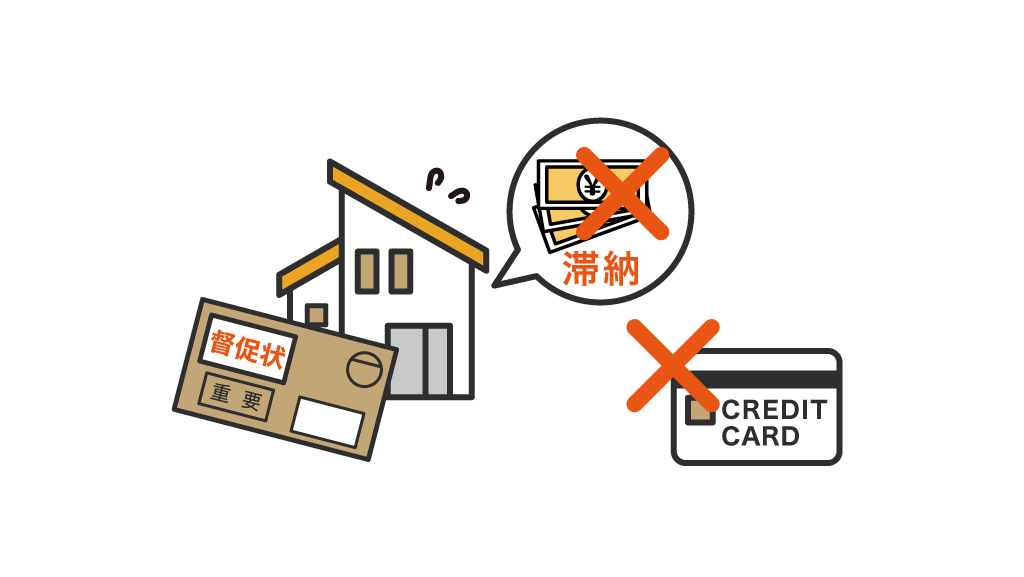
住宅ローンの返済期日を過ぎると、金融機関から電話や書面などによる督促を受けるほか、契約内容に応じて遅延損害金が発生します。
さらに注意したいのが、信用情報への影響です。住宅ローンの返済状況は信用情報機関に登録されており、延滞や代位弁済などの事実も信用情報として記録されます。
こうした情報は、住宅ローンだけに関係するものではありません。新たにクレジットカードやカードローン、自動車ローンなどを申し込む際の審査にも利用されるため、新規の借入れやカード発行が難しくなる可能性があります。既存のクレジットカードについても、更新や利用継続の審査などに影響する場合があります。
つまり、住宅ローンの滞納は「家の支払い」の問題だけにとどまらず、日常生活で利用する信用取引全般に影響が広がるリスクがあるのです。
リスク② 期限の利益を失い一括返済を求められる
住宅ローンは、数千万円に及ぶ借金を数十年かけて返済する契約です。こうした、決められた期日が来るまでは支払いを求められない債務者側の利益を「期限の利益」といいます。
しかし、滞納が続き、住宅ローン契約で定められた期限の利益喪失事由に該当すると、この利益を失うリスクがあります。期限の利益を喪失すれば、これまでのような毎月の分割返済ではなく、残っている元金や利息などの一括返済を求められてしまうでしょう。
数千万円規模の残債を一括で返済できるケースは多くありません。保証会社が付いている住宅ローンでは、その後、保証会社が金融機関に代位弁済し、債権者が金融機関から保証会社などへ移ることもあります。
もちろん、代位弁済が行われても借金そのものがなくなるわけではありません。以後は、保証会社などに対して残債の返済義務を負うことになります。
リスク③ 自宅が競売にかけられる可能性がある
住宅ローンを利用して購入した不動産は、金融機関などを抵当権者とする抵当権が設定されているケースが一般的です。
返済ができない状態が続けば、債権者が抵当権を実行し、裁判所に担保不動産競売を申し立てられるリスクがあります。競売が進み、自宅が第三者に売却されれば、それまで住み続けていた住宅を手放さなければなりません。
競売は、所有者が自ら買主を探して売却する通常の不動産取引とは異なり、担保権を実行して債権回収を図る裁判上の手続です。
ペアローンの場合、一方が自分自身のローンを返済していても安心とは限りません。共有する住宅についてもう一方の債務に基づく抵当権が実行されれば、自宅そのものを維持できなくなる危険があります。
リスク④ 家を失っても住宅ローンが残ることがある
自宅が売却されれば、住宅ローンもすべてなくなるとは限りません。
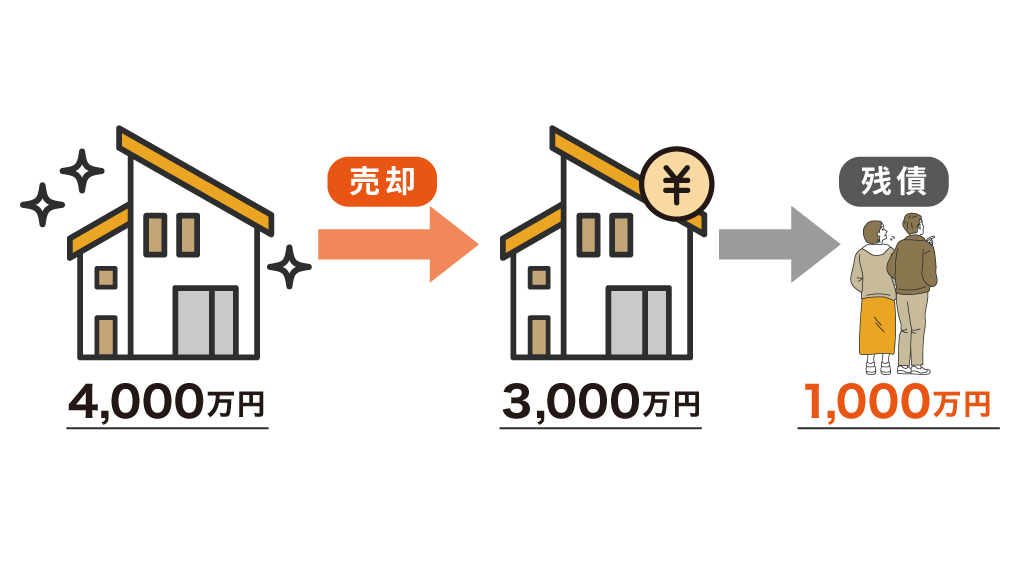
たとえば、住宅ローンの残高が4,000万円ある一方、競売や任意売却による売却代金が3,000万円だった場合、売却代金を返済に充てても債務が残ります。住宅を手放した後も、この残債については原則として返済を続けなければなりません。
つまり、返済を滞納した結果、「家を失えば住宅ローンから解放される」とは限らないのです。自宅を失い、新たな住居費が必要になったうえで住宅ローンの残債まで抱えれば、家計の立て直しはさらに難しくなります。
残債についても返済の見込みが立たない場合には、個人再生や自己破産などの債務整理を検討する段階です。
返済が滞る前に検討したい3つの対応
住宅ローンの返済が苦しくなった場合に重要なのは、実際に滞納する前段階で動き始めることです。返済余力が残っているうちであれば、返済条件の変更や住宅の売却など、選択できる手段も多くなるでしょう。
金融機関に返済条件の変更を相談する
収入の減少や金利上昇などによって返済が厳しくなってきた場合は、まず住宅ローンを借り入れている金融機関へ相談する方法があります。
金融機関によって対応は異なりますが、返済期間の延長や毎月の返済額の見直し、ボーナス返済の変更など、返済条件を変更できるケースもあるでしょう。たとえば、一時的に収入が減少して
いるものの、将来的には返済を継続できる見込みがある場合などには、有効な選択肢となり得ます。
ただし、返済条件の変更は無条件に認められるものではありません。収入や返済状況などを踏まえた審査が行われるほか、返済期間を延長すれば毎月の負担を抑えられる一方で、総返済額が増えることもあります。
「まだ滞納していないから大丈夫」と考えるのではなく、返済が厳しくなる兆候が出た段階で相談することが重要です。
通常売却によって住宅ローンを完済する
今後も住宅ローンの返済を続けることが難しいと判断した場合は、滞納する前に自宅を売却することも選択肢の一つです。
不動産の売却価格が住宅ローン残高を上回る「アンダーローン」の状態であれば、売却代金によって住宅ローンを完済できます。売却代金だけではわずかに不足する場合でも、自己資金で不足額を補えれば、完済したうえで抵当権を抹消して売却することも可能です。
住み慣れた住宅を手放すことには、心理的な抵抗もあるでしょう。
しかし、返済を続けることが難しいにもかかわらず住宅を維持しようとすれば、滞納によって選択肢が狭まる可能性があるのです。
完済できない場合は任意売却を検討する
不動産の売却価格よりも住宅ローン残高のほうが多い「オーバーローン」の場合、通常の売却では住宅ローンを完済できません。住宅には抵当権が設定されているため、住宅ローンを完済して抵当権を抹消できなければ、通常の方法で売却することは難しいでしょう。
そこで選択肢となるのが「任意売却」です。
任意売却とは、住宅ローンを完済できない状況で、金融機関などの債権者と協議し、同意を得たうえで抵当権を抹消し、不動産を売却する方法です。競売とは異なり、一般の不動産市場で買主を探すため、競売よりも高い価格で売却できることが期待できます。
また、売却時期や住宅の引渡時期などについても、一定の調整余地がある点が特徴です。
ペアローンの返済が限界なら債務整理を検討する
金融機関への相談や自宅の売却を検討しても返済の見通しが立たない場合は、債務整理を視野に入れる必要があります。
債務整理には、主に任意整理、個人再生、自己破産があります。ただし、それぞれ住宅ローンや自宅への影響が異なるため、「借金を減らせるか」だけで判断することはできません。
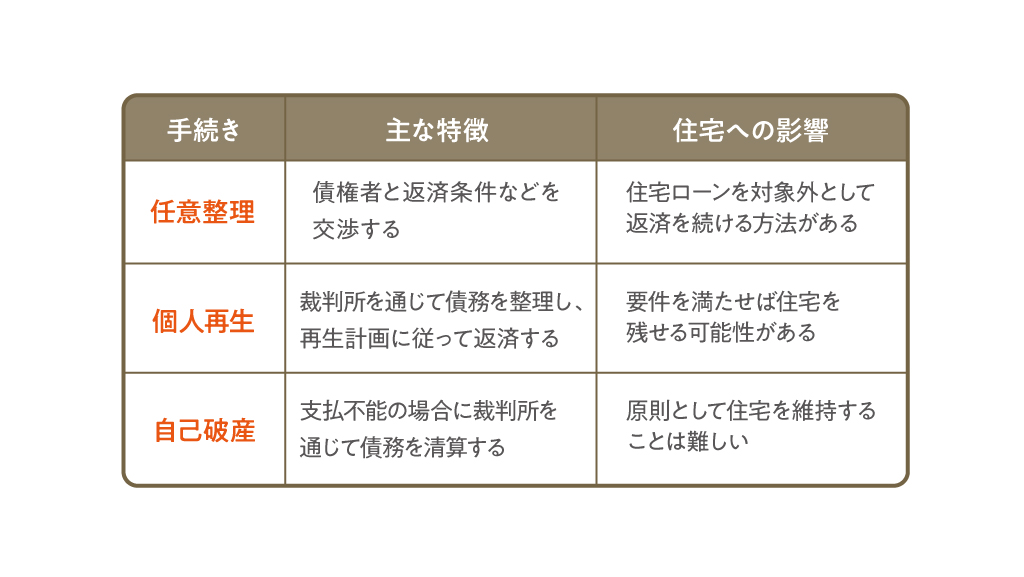
どの方法が適しているかは、住宅ローン以外の借入額、収入、住宅の価値、夫婦それぞれの債務や保証関係などによって変わります。
任意整理で住宅ローン以外の返済負担を見直す
任意整理とは、裁判所を利用せず、債権者との交渉により返済条件などの見直しを図る方法です。将来利息の減免や返済期間などを交渉し、合意した内容に沿って返済を続けます。
住宅ローンを返済できているものの、その他のローンやカードのリボ払いなどが家計を圧迫している場合は、住宅ローン以外の債務を任意整理の対象とする方法が考えられます。
もし、住宅ローンを対象から外して返済を継続できるのであれば、自宅を守れる可能性も十分です。ただし、任意整理は債権者との合意を前提とするため、希望どおりの条件になるとは限りません。また、住宅ローンそのものを支払えない状態であれば、その他の債務を整理するだけでは家計を立て直せないケースもあるでしょう。
個人再生で住宅を残せる可能性がある
個人再生は、裁判所を通じて再生計画を作成し、認可された計画に従って一定額を返済することで、残りの対象債務の減免を受ける手続きです。
特に住宅ローンがある場合には、「住宅資金特別条項」を利用できる可能性があります。一定の要件を満たし、住宅ローンについて約定どおりの返済を続けるなどしながら、その他の債務を再生計画に従って整理することで、自宅を手放さずに済む場合があります。
ただし、住宅資金特別条項を利用しても、住宅ローンそのものが大幅に減額される制度ではありません。住宅ローンの返済を続けられるだけの収入があることが前提です。
また、ペアローンは夫婦それぞれに住宅ローンがあり、不動産の持分や抵当権、連帯保証などの関係も複雑です。一方だけが個人再生を申し立てる場合に住宅資金特別条項を利用できるかは、契約内容や権利関係によって判断が異なるため、専門家への相談が欠かせません。
返済の見込みがなければ自己破産を検討する
収入や資産を踏まえても債務を返済できる見込みがなく、任意整理や個人再生による生活再建も難しい場合には、自己破産が選択肢になります。
自己破産は、支払不能となった債務者について、裁判所を通じて財産関係を清算する手続きです。そのうえで免責許可を受ければ、原則として破産債権について支払責任を免れることができます。
一方で、自宅のように一定の価値がある財産は、原則として換価の対象となります。住宅ローンだけを支払い続けて自宅を残し、それ以外の借金だけを免責してもらうという扱いはできないため注意しましょう。
自己破産という言葉には、強い抵抗感を持つ人も多くいます。しかし、返済できない債務を抱えたまま滞納を繰り返すことが、必ずしも望ましいとは限りません。
返済の見通しが立たない状態に至った場合には、自己破産も経済生活を立て直すための制度の一つとして検討してみてはいかがでしょうか。
一方が自己破産しても、もう一方の債務は消えない
ペアローンでは、夫婦の一方が自己破産すれば問題がすべて解決するわけではありません。
自己破産による免責の効果は、原則として破産した本人に生じます。たとえば、夫が自己破産したとしても、妻が自分名義で借りている住宅ローンまでなくなるわけではありません。
さらに重要なのが、連帯保証です。破産法253条2項では、免責許可の決定が、破産者の保証人や破産者とともに債務を負担する者に対して債権者が有する権利には影響しないと定められています。
そのため、妻が夫の住宅ローンについて連帯保証人になっている場合、夫が自己破産して免責を受けても、妻の保証責任まで消えるわけではありません。債権者から保証債務の履行を求められる可能性があります。
もともと妻自身の住宅ローンも残っているところへ夫側の保証債務まで加われば、妻側も返済を継続できなくなるケースがほとんどです。
ペアローンは、一方の自己破産がもう一方にも連鎖します。自己破産を検討する段階では、本人の債務だけを見るのではなく、夫婦双方のローン残高、連帯保証、住宅の担保関係まで含めて整理しなければなりません。
任意売却・債務整理は夫婦の状況を整理して進めよう
ペアローンの返済が難しくなった場合は、住宅ローンの残高や不動産価値だけを見て判断することはできません。夫婦それぞれの債務や収入、今後の住まいに対する希望などを整理したうえで、現実的な対応を検討すべきです。
任意売却では夫婦の希望が一致するとは限らない
同じ住宅を共有していても、夫婦それぞれの立場によって希望する解決方法は異なります。
たとえば、一方は「これ以上返済を続けるのは難しいため、早く売却して債務を整理したい」と考えていても、もう一方は子どもの学校や生活環境を理由に「できる限り住み続けたい」と希望するケースもあるでしょう。
また、売却そのものには合意していても、売却価格や時期、退去のタイミング、売却後に残る債務をどのように返済していくかなど、具体的な条件で意見が分かれることもあります。
任意売却には債権者との調整も必要です。夫婦の一方だけの希望で進めるのではなく、それぞれの債務や生活状況、今後の住まいまでを含めて方針を決めるべきです。
相談先の役割と支援範囲を確認する
ペアローンの返済問題では、不動産、金融、法律など複数の専門領域が関係します。それぞれの相談先が担う役割も同じではありません。
主な相談先と相談内容を整理すると、以下のとおりです。
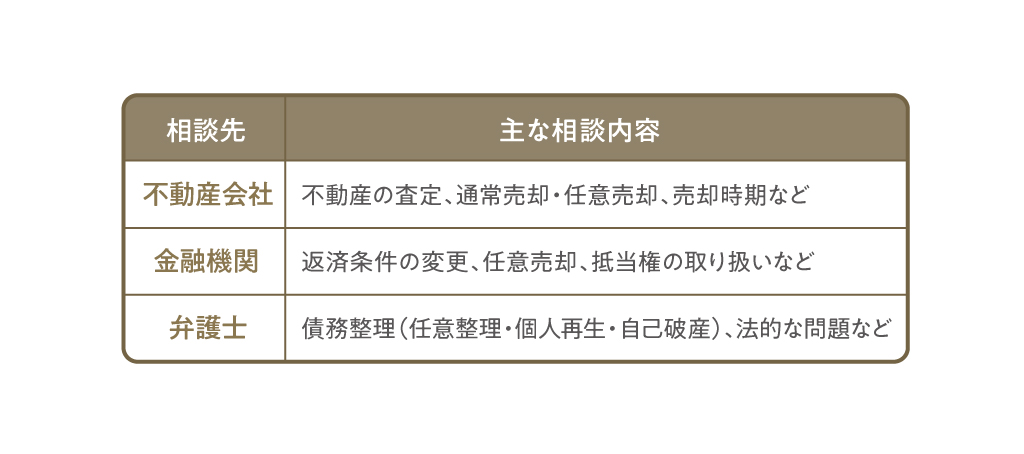
不動産の売却価格によって残債の額が変わり、残債を返済できるかどうかによって債務整理の必要性も変わります。また、住宅を手放す場合には、夫婦や家族がその後どこで生活するのかも考えなければなりません。
このように、ペアローンの返済問題では複数の課題が相互に関係しています。相談する際には、目の前の手続きだけでなく、どこまで支援してもらえるのかを確認し、必要に応じて複数の専門家と連携しながら進めることが大切です。
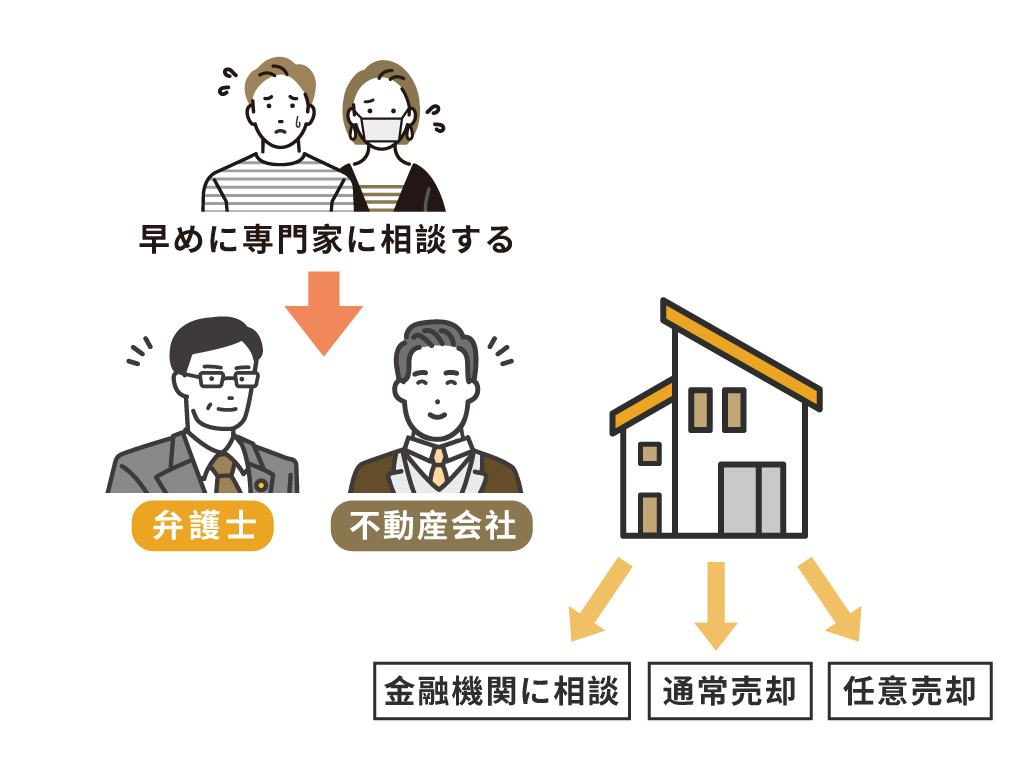
早い段階で第三者を交えて全体像を把握する
ペアローンの返済が苦しくなると、夫婦間でも金銭的・心理的な余裕を失いやすくなります。「どちらの責任で返済できなくなったのか」「家を手放すのか」といった問題を夫婦だけで話し合えば、感情的な対立が強くなることもあるでしょう。
しかし、返済が滞り始めてから時間が経過するほど、選択できる対応は限られていきます。だからこそ、返済が難しくなる兆候が見えた段階で第三者を交え、住宅ローン、不動産、債務、家計、今後の生活を一度整理することが重要です。
ペアローンの問題では、経済的にもっとも合理的な方法が、家族にとってそのまま最善の方法になるとは限りません。住宅を手放すことへの抵抗や子どもの生活環境、夫婦それぞれの将来など、数字だけでは判断できない事情もあります。
返済問題が深刻化してから対応するのではなく、選択肢が残っている段階で第三者に相談することが、生活再建への第一歩になるでしょう。
まとめ
ペアローンは、収入の減少や失業だけでなく、金利上昇などの外部環境によって、当初は無理のなかった返済計画が崩れることもあります。
返済が滞れば、信用情報への影響や期限の利益の喪失、一括返済の請求、競売へと状況が進む可能性があります。住宅を手放しても残債を返済できなければ、最終的には個人再生や自己破産などの債務整理を検討することにもなるでしょう。
だからこそ重要なのは、実際に滞納してからではなく、返済が苦しくなった段階で動くことです。金融機関への相談、通常売却、任意売却など、早い段階だからこそ検討できる選択肢もあります。
ペアローンの返済問題は、住宅ローンだけを切り離して考えられるものではありません。夫婦双方の債務や保証関係、不動産価値、今後の住まい、家計、家族の希望などを整理し、必要に応じて第三者の視点も交えながら、生活再建に向けた現実的な方法を検討することが大切です。